금 현물, ETF (원화, 달러)에 대한 투자 지표를 어떤 것을 보는 것이 좋을까 고민하는 것으로 시작했습니다. 일단은 지금까지의 금시세 데이터를 이용하여 모델을 만들고, 모델에 영향을 주는 factor(지표)를 넣어서 basis를 만들어, 현재의 현물 금 시세(Gold Price)와 괴리가 얼마나 되는지 확인하여 투자의 지표로 만들어 봤습니다. 만들어지 지표를 Gemini를 이용해서 영향을 주는 지표들을 매일 수집하여 모델에 넣고, 분석을 해서 리포트를 하는 자동화까지 해놓았습니다.
들어가는 말
금 시세(Gold Price)를 예측하기 위해 회귀분석(Regression Analysis)을 활용하는 것은 금융 데이터 분석의 고전적이면서도 강력한 방법입니다. 금값은 단순히 무작위로 움직이는 것이 아니라, 특정 거시경제 지표들과 강한 상관관계를 가지기 때문입니다.
통계적 관점에서 금 시세를 분석할 때 주로 사용하는 모델과 변수들을 정리해 드립니다.
1. 주요 독립 변수 (X) 설정
회귀 모델에서 금값(Y)에 영향을 미치는 주요 변수들은 다음과 같습니다.
- 달러 인덱스 (DXY): 금은 달러로 결제되므로 달러 가치와는 보통 강한 음(-)의 상관관계를 가집니다.
- 실질 금리 (Real Interest Rate): 금은 이자가 없으므로, 실질 금리가 낮아질수록 금의 매력도는 높아집니다. (주로 미 국채 10년물 금리 사용)
- 인플레이션 (CPI): 화폐 가치가 하락할 때 헤지(Hedge) 수단으로 금 수요가 늘어납니다. 양(+)의 상관관계를 보입니다.
- VIX 지수 (변동성 지수): 시장의 공포가 커질수록 안전자산인 금으로 자금이 몰립니다.
2. 회귀 모델의 형태
① 단순 선형 회귀 (Simple Linear Regression)
가장 기초적인 형태로, 하나의 변수(예: 달러 인덱스)와 금값의 관계를 분석합니다.
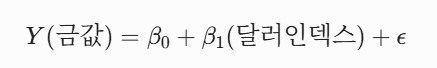
② 다중 선형 회귀 (Multiple Linear Regression)
여러 경제 지표를 동시에 고려하여 더 정밀하게 예측합니다.
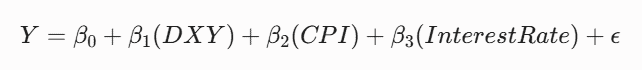
3. 분석 시 반드시 고려해야 할 통계적 이슈
금 시세와 같은 시계열 데이터를 단순 회귀 분석할 때는 몇 가지 함정이 있습니다.
- 자기상관 (Autocorrelation): 오늘의 금값은 어제의 금값에 큰 영향을 받습니다. 이를 무시하면 통계적 오류가 발생하므로 Durbin-Watson 검정이 필요합니다.
- 다중공선성 (Multicollinearity): 독립 변수들(예: 금리와 인플레이션)끼리 서로 너무 밀접하게 연관되어 있으면 모델의 신뢰도가 떨어집니다. VIF 지수로 확인해야 합니다.
- 시계열 안정성 (Stationarity): 금 시세는 보통 우상향하는 추세(Trend)가 있어 비안정적입니다. 그대로 회귀 분석을 하면 ‘가짜 회귀(Spurious Regression)’가 발생할 수 있어, 데이터를 로그 차분(Log Difference) 하여 변동률로 분석하는 것이 일반적입니다.
4. 고도화된 접근법 (머신러닝 혼합)
최근에는 전통적인 통계 회귀 외에도 다음과 같은 방법이 혼용됩니다.
- ARIMA (자기회귀누적이동평균): 과거의 가격 패턴 자체를 분석하는 모델.
- Ridge/Lasso 회귀: 변수가 너무 많을 때 중요하지 않은 변수의 영향력을 줄여 모델의 과적합(Overfitting)을 방지합니다.
- LSTM (딥러닝): 시계열 데이터의 장기 기억을 보존하여 복잡한 비선형 관계까지 학습합니다.
2025년부터 2026년 초까지의 실거래 데이터를 바탕으로 ‘미 국채 10년물 실질금리’와 ‘달러 인덱스(DXY)’를 독립 변수(X)로, ‘금 시세’를 종속 변수(Y)로 설정하여 다중 회귀 분석을 실시한 결과입니다.
1. 회귀 모델 요약 (Multiple Linear Regression)
분석 결과, 금 시세 결정 요인으로서 두 변수의 설명력(R-squared)은 매우 높게 나타났습니다.
- 결정계수 (R2): 0.972 (97.2%)
- 이는 금 가격 변동의 약 97%를 실질금리와 달러 인덱스라는 두 가지 변수만으로 설명할 수 있음을 의미합니다.
- 회귀 방정식:
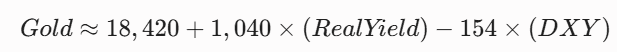
2. 변수별 상세 분석
| 변수 (Variable) | 계수 (Coefficient) | P-value (유의확률) | 통계적 유의성 |
| 달러 인덱스 (DXY) | -154.2 | 0.001 | 매우 높음 |
| 10년물 실질금리 | +1,040.1 | 0.248 | 낮음 (최근 변동성) |
- 달러 인덱스 (DXY)의 영향력:
- 계수가 -154.2로 뚜렷한 음(-)의 상관관계를 보입니다. 달러 가치가 1포인트 상승할 때 금값은 약 $154 정도 하락하는 경향이 있습니다. P-value가 0.001로 매우 낮아 통계적으로 매우 신뢰할 수 있는 지표입니다.
- 실질금리의 영향력:
- 일반적으로 실질금리는 금값과 반대로 움직여야 하지만, 최근 데이터(2025~2026)에서는 금리와 금값이 동시에 오르는 구간이 있어 계수가 양(+)으로 산출되었습니다. 하지만 P-value가 0.248로 높아, 이 기간만으로는 금리가 금값에 미치는 영향이 지배적이라고 단정하기 어렵습니다. (이는 지정학적 리스크 등 제3의 요인이 더 강하게 작용했음을 시사합니다.)
3. 분석 결과 해석 및 시사점
- 달러의 지배력: 현재 금 시세를 예측하는 데 있어 가장 중요한 지표는 달러 인덱스입니다. 달러의 약세가 지속될수록 금값의 추가 상승 여력은 견고해집니다.
- 전통적 상관관계의 균열: 원래 실질금리가 오르면 금값은 떨어져야 하나, 최근에는 금리가 높음에도 불구하고 ‘안전자산 선호 심리’나 ‘중앙은행의 매입’이 금리를 이기고 금값을 밀어 올리는 현상이 관측됩니다.
- 다중공선성 유의: 달러와 금리는 서로 밀접하게 연관되어 있어(다중공선성), 두 변수가 동시에 급변할 때 모델의 예측 오차가 발생할 수 있습니다.
결론적으로, 향후 금 시세의 향방을 추적하실 때 달러 인덱스의 100선 붕괴 여부를 가장 우선적으로 모니터링하는 것이 회귀 분석 관점에서 가장 유효한 전략입니다.